Après une inondation, une coulée de boue ou un mouvement de terrain, les premières réparations et la recherche d’un assureur peuvent sembler urgentes. Pour la garantie catastrophe naturelle, il faut pourtant aussi vérifier qu’un arrêté reconnaît l’état de catastrophe naturelle pour la commune et l’événement concernés.
Ce guide s’adresse au propriétaire d’un logement, y compris bailleur, une fois l’arrêté publié. Il explique comment constituer une déclaration exploitable, préserver les preuves et suivre le dossier, sans présumer de la garantie exacte, du montant de l’indemnisation ou des responsabilités.
1. Distinguer le sinistre de la reconnaissance Cat Nat
Le dommage peut être constaté avant la publication de l’arrêté. Déclarez-le rapidement à l’assureur et décrivez précisément la date, le lieu et les désordres observés. La reconnaissance Cat Nat intervient ensuite par arrêté publié au Journal officiel pour les communes et les phénomènes qu’il vise.
Ne qualifiez pas vous-même tous les dégâts de catastrophe naturelle : une tempête, une infiltration ou un incendie peuvent relever d’une autre garantie du contrat. Relisez les garanties dommages, les exclusions et les plafonds avec l’assureur, puis conservez la référence de l’arrêté lorsqu’elle est disponible.
2. Respecter le délai de déclaration après la publication
Le Code des assurances et Service-Public prévoient que l’assuré doit donner avis du sinistre au plus tard trente jours après la publication de l’arrêté de reconnaissance au Journal officiel. N’attendez pas ce dernier jour : transmettez votre déclaration dès que le dossier contient les informations essentielles et conservez une preuve d’envoi.
Indiquez l’adresse du bien, le numéro de contrat, la nature du phénomène, la date des dommages connus et une première liste des biens ou éléments atteints. Si le logement est loué, échangez factuellement avec le locataire afin de distinguer les dommages au bâti, aux biens mobiliers et les démarches de chacun.
3. Photographier, chiffrer et protéger sans effacer les indices
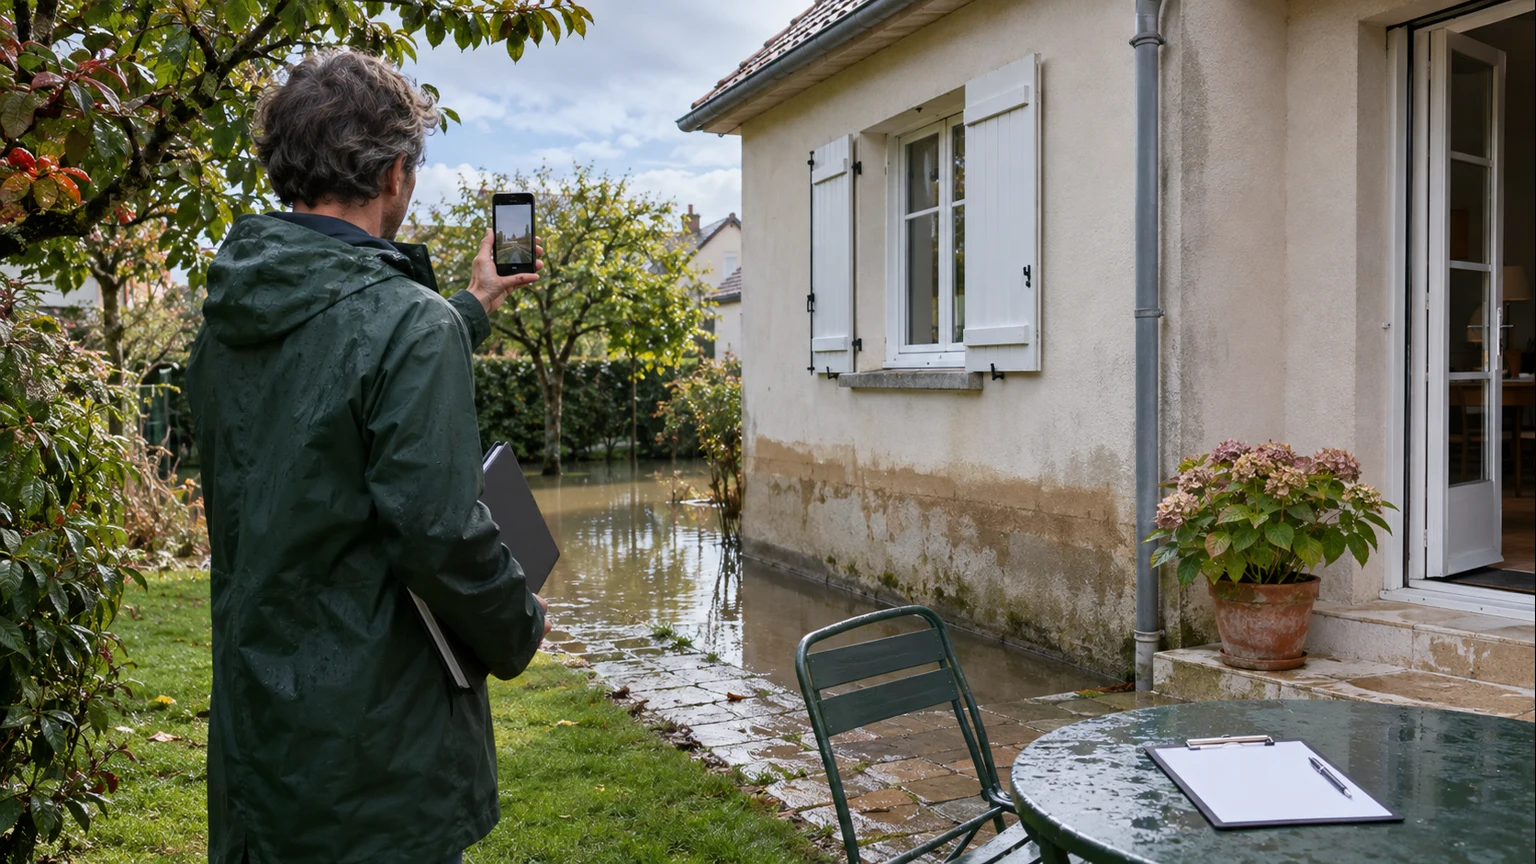
Prenez des photos et vidéos datées des pièces, façades, dépendances et traces visibles avant nettoyage ou travaux, lorsque cela peut être fait sans danger. Réunissez factures d’achat, travaux antérieurs, devis, actes ou photographies qui aident à établir l’existence et la valeur des biens ou l’état antérieur du logement.
Les mesures conservatoires nécessaires pour éviter l’aggravation restent prioritaires. Gardez toutefois les objets détériorés, les matériaux déposés et les factures de mise en sécurité lorsque c’est possible. Avant une réparation structurelle importante, demandez à l’assureur si une expertise est prévue et ce qu’il attend du dossier.
4. Lire la franchise et les délais de l’assureur
Une franchise reste à la charge de l’assuré selon les règles applicables et le contrat. Pour les habitations et autres biens à usage non professionnel, Service-Public indique notamment une franchise légale de 380 euros, portée à 1 520 euros pour les dommages issus de mouvements de terrain consécutifs à la sécheresse-réhydratation des sols. Vérifiez la situation exacte du bien et du sinistre dans les documents contractuels.
Après réception de la déclaration ou publication de l’arrêté si elle est postérieure, l’assureur dispose notamment d’un mois pour informer l’assuré des modalités de garantie et décider, si nécessaire, d’une expertise. Les délais de proposition, de provision et de règlement dépendent ensuite des éléments reçus et du cadre légal : consignez les dates, échanges et pièces transmises plutôt que de lancer des conclusions sur le résultat du dossier.
5. Organiser les échanges en location ou en copropriété
Dans un logement loué, le propriétaire bailleur vérifie son propre contrat et le locataire son assurance habitation pour ses biens et sa responsabilité. Une déclaration coordonnée ne signifie pas que l’un remplace l’autre. Formalisez les constats, les accès nécessaires et les mesures de sécurité, sans attribuer une responsabilité avant l’instruction des garanties.
En copropriété, informez aussi le syndic si les parties communes, la toiture, les canalisations communes ou la structure de l’immeuble sont concernés. Pour compléter cette lecture, consultez le guide Vera sur les travaux votés lors de la vente d’un lot de copropriété , puis conservez les comptes rendus et constats utiles au dossier.
6. Préparer la suite avant une vente ou des travaux
Un sinistre ne permet pas de décider seul de la valeur d’un bien ni de l’ampleur définitive des réparations. Avant une vente, rassemblez la déclaration, l’arrêté éventuel, les rapports, les devis, les factures et les documents d’assurance ; le notaire pourra préciser les informations à communiquer selon le projet.
Si les risques du secteur doivent être examinés dans un projet d’achat ou de vente, rapprochez ces pièces de l’état des risques et de Géorisques . Cette vérification territoriale ne remplace ni l’expertise du sinistre ni les garanties prévues au contrat.
À lire aussi
Questions fréquentes
Faut-il attendre l’arrêté Cat Nat pour prévenir l’assureur ?
Non. Prévenez l’assureur dès que vous connaissez le sinistre et suivez ses instructions. Lorsque l’arrêté est publié, transmettez sa référence et respectez au plus tard le délai légal de trente jours après cette publication pour la déclaration Cat Nat.
La catastrophe naturelle couvre-t-elle automatiquement tous les dégâts ?
Non. Il faut vérifier le phénomène reconnu, le lien avec les dommages, les garanties de dommages du contrat, les plafonds et les exclusions. Certains événements peuvent relever d’une autre garantie, par exemple tempête ou dégâts des eaux.
Peut-on nettoyer ou réparer avant le passage d’un expert ?
Les mesures nécessaires pour éviter l’aggravation sont importantes. Photographiez les dommages, conservez si possible les éléments atteints et les factures, puis demandez à l’assureur comment organiser les travaux qui ne sont pas urgents.
Qui déclare dans un logement loué ?
Le propriétaire et le locataire peuvent avoir chacun une déclaration à faire selon leurs contrats et les biens atteints. Ils doivent coordonner les informations factuelles sans supposer que l’assurance de l’un couvre automatiquement l’autre.